Дарение или наследство: подробное сравнение юридических и финансовых рисков при передаче жилой недвижимости
Вопрос о том, каким образом лучше и безопаснее передать жилую недвижимость (квартиру, дом или долю в них) родственникам или близким людям, возникает практически в каждой семье.
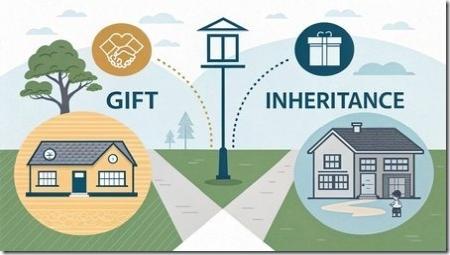
Чаще всего выбор сводится к двум основным юридическим механизмам: оформлению договора дарения (в народе — «дарственная») или вступлению в наследство (по закону или по завещанию). На первый взгляд может показаться, что обе процедуры приводят к одному и тому же результату — смене собственника.
Однако с юридической, финансовой и даже психологической точек зрения это абсолютно разные процессы.
Передача недвижимости всегда сопряжена с определенными рисками как для того, кто отчуждает имущество, так и для того, кто его принимает. Неправильный выбор формы сделки может привести к судебным тяжбам, потере жилья, возникновению непредвиденных налоговых обязательств и даже необходимости выплачивать чужие долги.
В данной статье мы максимально подробно разберем, с какими рисками сопряжено принятие недвижимости в дар и вступление в законное наследство, приведем конкретные примеры и сравним эти два механизма.
Договор дарения недвижимости: суть механизма и главные риски
Договор дарения регулируется статьей 572 Гражданского кодекса РФ. Главная суть этой сделки заключается в ее безвозмездности и моментальности (или привязке к определенной дате при жизни дарителя). Как только договор подписан и переход права собственности зарегистрирован в Росреестре, даритель полностью утрачивает все права на свое жилье, а одаряемый становится его полноправным владельцем.
Риски для одаряемого (того, кто принимает квартиру):
- Риск оспаривания сделки наследниками или родственниками дарителя. Часто пожилые люди передают квартиру одному из детей в обход других.
После смерти дарителя обделенные родственники нередко пытаются оспорить сделку в суде. Главный аргумент в таких делах — утверждение, что в момент подписания дарственной человек не отдавал отчета в своих действиях (например, страдал деменцией, принимал сильные препараты, находился под давлением).
Если суд, опираясь на посмертную судебно-психиатрическую экспертизу, признает этот факт, квартира вернется в наследственную массу, и одаряемый лишится единоличного права на нее.
- Банкротство дарителя. Это один из самых скрытых, но крайне опасных рисков современной юридической практики. Если человек подарил вам квартиру, а в течение следующих трех лет был признан банкротом, финансовый управляющий имеет полное право оспорить эту сделку.
Дарение будет квалифицировано как намеренный вывод активов с целью сокрытия имущества от кредиторов. В результате квартиру заберут, продадут на торгах, а деньги пустят на погашение долгов дарителя. Одаряемый при этом останется ни с чем.
- Налоговые последствия. Согласно Налоговому кодексу РФ, если даритель и одаряемый не являются близкими родственниками (муж/жена, родители/дети, дедушки/бабушки/внуки, братья/сестры), одаряемый обязан заплатить налог на доходы физических лиц (НДФЛ) в размере 13% от кадастровой стоимости жилья. Для элитной недвижимости или квартир в мегаполисах эта сумма может исчисляться миллионами рублей.
- Риск отсутствия согласия супруга. Если подаренная недвижимость приобреталась дарителем в браке и является совместно нажитым имуществом, для ее дарения обязательно нотариальное согласие второго супруга.
Если такого согласия нет, супруг может легко оспорить сделку в судебном порядке.
Риски для дарителя:
Хотя статья посвящена рискам принятия, нельзя не упомянуть о катастрофических рисках для дарителя. После регистрации сделки новый собственник имеет право выселить дарителя, продать квартиру, сдать ее в аренду или заложить в банк.
Юридические обещания вроде «ты будешь жить здесь до смерти» в стандартном договоре дарения не имеют гарантийной силы (для этого существует договор ренты, который является совершенно другим типом сделки).
Вступление в законное наследство: подводные камни и неочевидные угрозы
Наследование (как по закону в порядке очередности, так и по завещанию) подразумевает, что имущество переходит к новому владельцу только после смерти наследодателя. Процедура строго регламентирована: наследникам дается 6 месяцев для подачи заявления нотариусу.
Риски при вступлении в наследство:
- Наследование не только активов, но и долгов. Согласно статье 1175 Гражданского кодекса РФ, наследники, принявшие наследство, отвечают по долгам наследодателя.
Важный нюанс: ответственность ограничивается стоимостью перешедшего к ним имущества. Однако это все равно огромный стресс. Представьте ситуацию: сын радостно вступает в наследство на квартиру отца стоимостью 4 миллиона рублей. А спустя пару месяцев выясняется, что у отца были непогашенные кредиты, микрозаймы или долги по распискам на сумму 3,5 миллиона рублей. Кредиторы заявят свои права, и наследнику придется либо продавать квартиру для погашения долга, либо выплачивать его из своего кармана. Если долги превышают стоимость жилья, наследник не останется «в минусе», но все имущество уйдет кредиторам, а время и нервы будут потрачены впустую.
- Обязательная доля в наследстве. Этот риск особенно характерен при наследовании по завещанию.
Наследодатель может завещать квартиру только вам. Но закон защищает социально уязвимые категории граждан. Нетрудоспособные супруги, родители-пенсионеры, несовершеннолетние дети (в том числе от предыдущих браков или внебрачные) имеют право на обязательную долю в наследстве. Независимо от того, что написано в завещании, они получат не менее половины от той доли, которая полагалась бы им при наследовании по закону.
Это приводит к возникновению долевой собственности, скандалам и невозможности нормально распоряжаться квартирой.
- Скрытые наследники и споры о сроках. Даже при наследовании по закону нет гарантий, что вы единственный претендент. Внезапно могут объявиться неизвестные ранее родственники (например, дети наследодателя, о которых никто не знал).
Более того, если они пропустили 6-месячный срок принятия наследства по уважительной причине (не знали о смерти, болели, жили в другой стране), суд может восстановить эти сроки даже спустя годы. В таком случае свидетельство о праве на наследство аннулируется, и имущество перераспределяется.
Как свидетельствует обширная юридическая практика, споры вокруг наследственной недвижимости зачастую тянутся годами. Более того, как подчеркивает источник, любая неточность в документах или незнание актуальных правовых норм может стать фатальной ошибкой при оформлении прав на недвижимое имущество.
- Аресты и обременения. Принимая наследство, можно получить квартиру, которая находится под арестом судебных приставов, в залоге у банка или имеет огромные долги за коммунальные услуги.
Оплачивать долги по ЖКХ (кроме капремонта, который переходит всегда) придется именно новому собственнику в пределах сроков исковой давности.
Сравнительный анализ: что выбрать и какие риски весомее?
Чтобы предметно сравнить эти два способа, необходимо посмотреть на их отличия с точки зрения получателя недвижимости.
Фактор времени и гарантий.
При дарении одаряемый становится собственником немедленно. Это дает ему уверенность в завтрашнем днем.
Защита от потенциальных наследников здесь максимальна (если даритель в здравом уме и нет признаков фиктивности сделки).
При наследстве получатель живет «на пороховой бочке». Наследодатель может в любой момент переписать завещание, продать квартиру или заложить ее.
Более того, в течение полугода после смерти придется ждать, не объявятся ли другие претенденты.
Финансовый вопрос.
Дарение выгодно исключительно внутри близкого круга родственников (освобождение от НДФЛ). Если бабушка дарит квартиру любимой сиделке, последней придется заплатить 13% от стоимости квартиры. Затраты на саму сделку минимальны, если договор составляется в простой письменной форме через МФЦ.
Наследство же требует обязательных трат всегда. За выдачу свидетельства о праве на наследство уплачивается государственная пошлина (нотариальный тариф): 0,3% от кадастровой стоимости для близких родственников (но не более 100 тыс. рублей) и 0,6% для всех остальных (не более 1 млн рублей).
Также придется оплатить услуги нотариуса правового и технического характера (УПТХ).
Безопасность текущего владельца.
Именно из-за этого пункта юристы в 90% случаев отговаривают пожилых людей делать дарственные на свое единственное жилье. Как только сделка проходит, старики становятся юридически беззащитными.
Наследство же оставляет рычаги влияния в руках владельца до его последнего вздоха, но переносит колоссальные риски долгов и родственных войн на плечи будущих наследников.
Выводы и рекомендации
Подводя итог, можно утверждать, что однозначного ответа на вопрос «Что безопасней: дарение или наследство?» не существует. Выбор инструмента зависит исключительно от конкретных семейных обстоятельств, уровня доверия между людьми и финансовой чистоты самого имущества.
- Принимать недвижимость в дар (для одаряемого) объективно выгоднее и безопаснее, особенно если вы близкий родственник.
Вы сразу получаете актив, вам не страшны долги дарителя (за исключением случаев его банкротства), вы защищены от претензий так называемых обязательных наследников. Однако следует убедиться, что справки из ПНД получены, а согласие супруга дарителя оформлено нотариально.
- Получать недвижимость через наследство приходится в условиях повышенной неопределенности.
Главная скрытая угроза здесь — это долги наследодателя и внезапно появившиеся претенденты (иждивенцы, внебрачные дети). Если вы знаете, что покойный вел активную финансовую жизнь, брал кредиты или занимался бизнесом, перед принятием наследства необходимо провести буквально детективное расследование, чтобы узнать, не превышают ли долги стоимость самой квартиры.
В любом случае, операции с жилой недвижимостью не терпят самодеятельности.
Смотрите также:
Цена спокойствия: Сравнение стоимости услуг строительных юристов и рисков потери денег при покупке квартиры http://euroelectrica.ru/tsena-spokoystviya-sravnenie-stoimosti-uslug-stroitelnyih-yuristov-i-riskov-poteri-deneg-pri-pokupke-kvartiryi/.
Интересное по теме: Как оформить доверенность на юриста для ведения наследственного дела в другом регионе: подробное руководство
Советы в статье "Сравнение рисков: самостоятельная защита прав в суде или работа с юристом" здесь.

Цена ошибки слишком высока — можно потерять миллионы рублей и остаться на улице. Перед принятием решения как о дарении, так и о написании завещания или вступлении в наследство, настоятельно рекомендуется проконсультироваться с квалифицированным юристом, который изучит кредитную историю собственника, состав семьи и поможет выбрать наименее рискованный путь для обеих сторон.